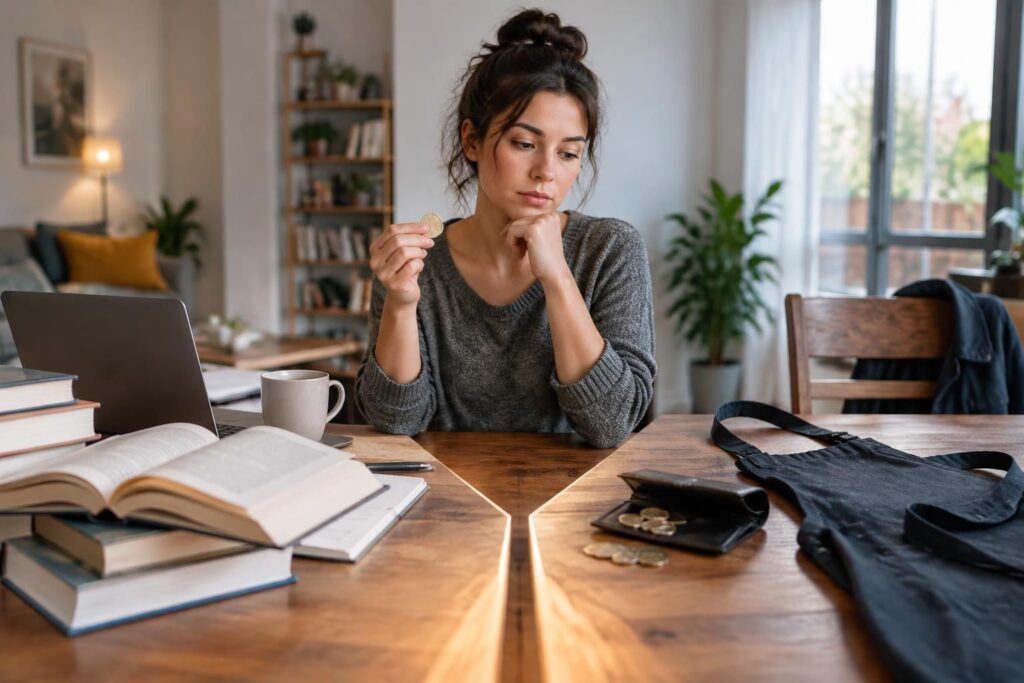
Chaque choix mobilise des ressources rares : argent, temps, compétences ou énergie. Le coût d’opportunité mesure la valeur de la meilleure option écartée. Cette notion permet de regarder au-delà du prix affiché et de comparer les bénéfices réels des choix économiques, dans la vie quotidienne comme en entreprise.
L’article en bref
Comprendre le coût d’opportunité, c’est rendre visibles les bénéfices auxquels un choix oblige à renoncer. Ce repère aide à décider avec méthode, sans confondre dépense immédiate et valeur réelle.
- Définition économique : La valeur de la meilleure alternative abandonnée lors d’un choix.
- Évaluation concrète : Comparer les bénéfices nets, les risques et les délais.
- Usages quotidiens : Arbitrer entre argent, formation, loisirs et temps disponible.
- Décisions d’entreprise : Affecter les ressources aux projets les plus pertinents.
Un calcul utile ne prédit pas l’avenir : il clarifie ce qui est sacrifié et pourquoi.
Coût d’opportunité : définition économique et rôle dans les choix
En économie, le coût d’opportunité désigne la valeur de la meilleure option à laquelle une personne ou une organisation renonce lorsqu’elle choisit une autre possibilité. Il ne correspond donc pas nécessairement à une somme versée : il peut représenter un revenu non perçu, du temps indisponible, une compétence non développée ou un avantage abandonné.
Derrière cette règle se trouve une logique simple : les ressources sont limitées, tandis que les usages possibles sont nombreux. La rareté des ressources impose des arbitrages. Un commerçant qui consacre son budget à rénover sa boutique ne peut pas utiliser exactement la même somme pour lancer une nouvelle gamme. Le coût alternatif de la rénovation est alors la valeur du meilleur projet auquel il renonce.
Ce concept ne désigne pas toutes les options laissées de côté, mais la meilleure alternative écartée. Il aide à éclairer la prise de décision en donnant une valeur au sacrifice associé au choix, même lorsque cette valeur ne figure dans aucune facture.
Un coût souvent invisible, mais bien réel
Une dépense apparaît dans les comptes. Le coût d’opportunité, lui, se lit dans ce qui ne pourra pas être fait. Une entreprise peut afficher un bénéfice sur un projet tout en ayant choisi une option moins performante qu’une autre accessible avec les mêmes ressources.
Cette distinction évite une erreur fréquente : juger une décision uniquement à son coût direct. Un projet rentable n’est pas forcément le meilleur si un autre aurait produit une valeur supérieure, à risque comparable.
Comment calculer le coût d’opportunité sans confondre les options
Il n’existe pas une formule unique adaptée à toutes les situations. Le principe consiste à comparer le bénéfice net de l’option retenue avec celui de la meilleure alternative écartée, en tenant compte du risque, de la durée et des effets non financiers.
Pour structurer l’analyse, une personne ou une entreprise peut suivre quatre étapes :
- Recenser les options réellement accessibles, en incluant les solutions de rechange crédibles.
- Estimer leurs coûts et bénéfices, directs et indirects, financiers ou qualitatifs.
- Tenir compte du risque et du délai, car un gain attendu n’est pas un gain garanti.
- Comparer les bénéfices nets et repérer la meilleure option non retenue.
Le coût d’opportunité correspond alors à la valeur de cette meilleure option abandonnée. Pour comparer deux bénéfices exprimés en euros, on peut calculer leur écart ; si les résultats sont incertains, il faut aussi expliciter les hypothèses retenues.
| Option envisagée | Rendement annuel hypothétique | Éléments à considérer | Lecture du coût d’opportunité |
|---|---|---|---|
| Actions diversifiées | 7 %, soit 700 € sur 10 000 € | Rendement variable et risque de perte | Avantage potentiel par rapport au livret, non garanti |
| Livret d’épargne | 1,5 %, soit 150 € sur 10 000 € | Rendement plus stable et disponibilité des fonds | 550 € de rendement hypothétique sacrifié face aux actions |
Ces chiffres sont un exemple pédagogique, pas une prévision ni une recommandation d’investissement. Le choix dépend notamment de l’horizon, du besoin de liquidité et de la tolérance au risque : comparer des rendements seuls donnerait une image incomplète.
Une méthode qui inclut le temps et les bénéfices immatériels
Le calcul ne se limite pas aux placements. Si une salariée consacre plusieurs soirées à une formation, le coût pertinent peut inclure les loisirs auxquels elle renonce et le revenu qu’elle aurait pu gagner en travaillant. En contrepartie, elle peut acquérir des compétences qui améliorent ses perspectives à long terme.
Pour évaluer cette décision, il est utile d’examiner les débouchés, le coût de la formation et le temps consacré. Une comparaison de rémunérations, comme celle présentée dans cet aperçu du salaire des ingénieurs en France, peut éclairer une réflexion professionnelle, sans suffire à trancher à elle seule.
Exemples concrets de coût d’opportunité au quotidien
Un particulier dispose d’une heure libre. Il peut se reposer, effectuer une mission rémunérée ou avancer dans une formation. Si la mission rapporte 20 euros, cette somme peut servir de repère pour mesurer le coût financier du loisir, mais elle ne résume pas sa valeur : le repos peut favoriser la santé et l’efficacité du lendemain.
Autre situation : choisir entre la voiture et le bus. Si le trajet coûte 1,50 euro en voiture contre 1 euro en bus, l’économie directe du bus est de 0,50 euro. Mais si la voiture réduit nettement la durée du trajet ou permet de transporter du matériel, la comparaison doit intégrer ces avantages et non s’arrêter au prix du ticket.
Dans les deux cas, le meilleur choix dépend du contexte. Le coût d’opportunité n’impose pas de sélectionner l’option la moins chère ; il aide à vérifier si l’avantage obtenu justifie ce qui est abandonné.
Formation ou revenu immédiat : arbitrer sans réduire la décision à l’argent
Une formation implique parfois de renoncer temporairement à des heures rémunérées. Son coût alternatif comprend ce revenu, les frais d’inscription et le temps mobilisé. En contrepartie, une qualification peut ouvrir l’accès à de nouvelles responsabilités ou à une rémunération plus élevée.
La comparaison doit porter sur plusieurs horizons : le coût à court terme et les bénéfices plausibles à moyen terme. Elle gagne aussi à intégrer des éléments moins faciles à chiffrer, comme l’intérêt du métier, la stabilité recherchée ou la possibilité de concilier travail et vie personnelle.
Coût d’opportunité en entreprise : prioriser investissement et stratégie
Une entreprise doit répartir son budget, ses équipes et son temps de direction entre des projets concurrents. L’investissement dans une nouvelle technologie peut améliorer la productivité, mais mobiliser des ressources qui auraient pu servir à développer un service ou à renforcer la qualité.
Pour un dirigeant, le raisonnement consiste à comparer les bénéfices nets attendus, les risques et les effets à long terme. Un projet présentant un rendement immédiat modeste peut devenir préférable s’il réduit une dépendance stratégique ou crée un avantage comparatif durable. À l’inverse, un projet séduisant peut détourner des moyens d’une activité plus prometteuse.
Un business case structuré aide à expliciter les hypothèses, les coûts et les gains attendus. Il ne remplace pas le jugement du dirigeant, mais rend les scénarios comparables et facilite la discussion entre associés ou responsables.
Scénario d’entreprise : choisir entre automatisation et nouvelle offre
Une PME dispose d’un budget limité et hésite entre automatiser une étape de production ou lancer une nouvelle offre. L’automatisation pourrait réduire les délais et les erreurs ; la nouvelle offre pourrait conquérir des clients, mais son succès est incertain.
Le coût d’opportunité de l’automatisation est la valeur attendue de la meilleure initiative abandonnée, et inversement. Un arbre de décision peut rendre visibles les conséquences possibles, tandis que des essais à petite échelle permettent de tester les hypothèses avant d’engager toute l’enveloppe.
Les méthodes d’amélioration des processus, comme celles abordées dans une présentation du Six Sigma et de la qualité, peuvent aider à estimer les gains opérationnels. L’important reste de relier l’outil au problème concret, plutôt que de choisir une méthode pour elle-même.
Les erreurs fréquentes dans l’analyse du coût alternatif
Un raisonnement utile peut être faussé par des coûts déjà engagés ou par une comparaison incomplète. En droit comme en gestion, la clarté des hypothèses compte : une décision mal cadrée peut rendre les responsabilités difficiles à établir et les résultats impossibles à interpréter.
- Confondre coût d’opportunité et coût irrécupérable : une dépense passée ne doit pas, à elle seule, justifier la poursuite d’un projet.
- Ne retenir que les euros : le temps, la qualité, la sécurité et la satisfaction peuvent aussi compter.
- Comparer des risques différents comme s’ils étaient égaux : un rendement espéré doit être pondéré par son incertitude.
- Oublier les effets dans la durée : les bénéfices futurs et les échéances doivent être évalués de manière cohérente.
- Ne pas réexaminer les hypothèses : une évolution du marché peut modifier la meilleure alternative.
Les sommes déjà dépensées appartiennent au passé ; la décision, elle, porte sur les options encore ouvertes. Cette distinction permet d’anticiper le risque et de sécuriser juridiquement les engagements lorsque plusieurs partenaires ou prestataires sont concernés.
Outils pratiques pour comparer les choix économiques
L’analyse coûts-bénéfices est un point de départ : elle rassemble les avantages et les coûts attendus de chaque option. Pour les décisions complexes, un arbre de décision permet de représenter les scénarios et leurs probabilités, à condition de ne pas présenter des estimations comme des certitudes.
Lorsque les flux financiers s’étalent sur plusieurs années, leur valeur doit être comparée en tenant compte du temps. Des indicateurs tels que la valeur actuelle nette, le taux de rentabilité interne ou le coût moyen pondéré du capital peuvent compléter l’analyse d’investissement, mais ils reposent sur des hypothèses à examiner attentivement.
Pour garder une démarche lisible, il est utile de consigner les options, les critères et les raisons du choix. Cette discipline aide à structurer l’engagement, à clarifier les responsabilités et à réviser la décision lorsque les circonstances évoluent.
Que signifie le coût d’opportunité en économie ?
C’est la valeur de la meilleure alternative à laquelle on renonce en choisissant une option. Elle peut être financière ou représenter du temps, une satisfaction ou une possibilité professionnelle.
Comment calculer le coût d’opportunité d’un choix ?
Il faut recenser les options accessibles, estimer leurs bénéfices nets et leurs risques, puis identifier la meilleure option écartée. La comparaison doit tenir compte de la durée et des avantages non financiers.
Le coût d’opportunité est-il toujours exprimé en euros ?
Non. Il peut s’exprimer en temps, en qualité, en expérience ou en satisfaction. Une valeur monétaire est utile lorsque les options s’y prêtent, mais elle ne résume pas toujours les enjeux.
Pourquoi ce concept est-il utile à une entreprise ?
Il aide à répartir des ressources limitées entre des projets concurrents et à repérer les bénéfices abandonnés. Il complète l’analyse financière en intégrant les risques et les effets à long terme.
Les dépenses déjà engagées doivent-elles influencer le calcul ?
Elles ne doivent pas déterminer seules la décision : ce sont des coûts irrécupérables. L’analyse porte sur les options encore possibles et sur leurs conséquences futures.


